Mon Epargne
- 4,6
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Gérer son épargne salariale depuis un téléphone peut sembler simple jusqu’au moment où l’on cherche un relevé, une opération précise ou une information sur sa retraite. J’ai essayé Mon Epargne dans cette perspective : non pas comme une application financière généraliste, mais comme l’outil mobile d’Amundi destiné à suivre son épargne salariale et sa retraite. Mon impression est assez claire : l’application est surtout utile quand on veut consulter rapidement sa situation sans passer par un ordinateur, avec une navigation pensée pour des démarches financières plutôt que pour du placement libre.
Développée par Amundi, cette application gratuite appartient à la catégorie Finance. Elle affiche une moyenne de 4,6 sur 5, avec environ 14 000 évaluations et plus d’un million d’installations. Ces chiffres donnent une bonne indication de sa diffusion, mais ils ne remplacent pas une vérification personnelle de la compatibilité avec son contrat et ses habitudes. L’application est classée PEGI 3, fonctionne à partir d’Android 8.0 et sa version actuelle est 4.5.1.
Une lecture plus claire pour suivre son épargne
La première qualité que je retiens est la possibilité de consulter son épargne depuis un écran que l’on a déjà sous la main. Dans un contexte professionnel ou familial chargé, cette disponibilité change la manière de suivre un dispositif d’épargne salariale. Je peux imaginer ouvrir l’application entre deux rendez-vous, dans les transports ou à la maison, simplement pour vérifier une évolution ou retrouver un document sans allumer un ordinateur.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



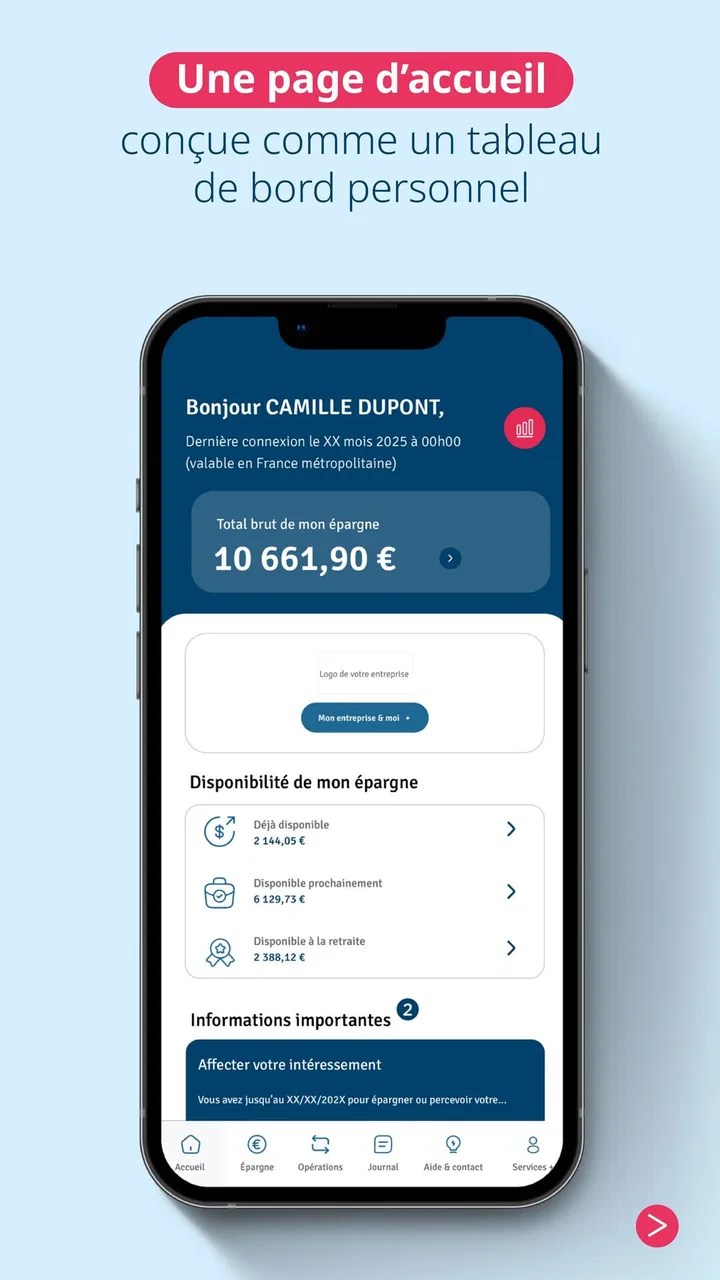
La lisibilité est particulièrement importante dans une application financière. Les montants, les intitulés et les mouvements ne doivent pas être noyés dans une présentation décorative. Mon Epargne a un intérêt évident pour les personnes qui préfèrent une consultation directe, avec moins de distractions qu’un site financier généraliste. Pour quelqu’un qui veut comprendre où se trouve son épargne avant de prendre une décision, cette approche est plus rassurante qu’une interface remplie de graphiques ou de produits sans rapport avec son entreprise.
Je conseille toutefois de ne pas se contenter d’un coup d’œil au montant global. Dans ce type d’application, la situation affichée doit être lue avec le contexte du plan concerné, des supports choisis et des opérations éventuellement en attente. Le bon réflexe consiste à ouvrir les détails disponibles, à vérifier la date des informations consultées et à conserver les documents importants lorsque l’application permet de les retrouver. Cela évite de confondre une valeur momentanée avec un montant définitivement disponible.
La navigation mobile a aussi un avantage concret pour les utilisateurs qui se fatiguent rapidement devant un grand écran. Une session courte sur smartphone peut être plus facile à supporter qu’une longue consultation sur un portail web. Je trouve cette possibilité intéressante pour les personnes qui préfèrent avancer par petites étapes : consulter son épargne aujourd’hui, relire un document plus tard, puis revenir à une décision lorsque l’on est plus disponible.
En revanche, un écran de téléphone n’est pas toujours le meilleur support pour comparer plusieurs informations financières. Les personnes ayant besoin d’une vue d’ensemble très détaillée peuvent préférer le portail web ou un relevé téléchargé. L’application est pratique pour le suivi courant, mais elle ne remplace pas forcément un affichage plus large lorsqu’il faut analyser plusieurs lignes, relire des conditions ou discuter d’un choix avec un proche.
Des repères utiles pour les personnes qui débutent
L’épargne salariale peut être difficile à comprendre lorsqu’on découvre les notions de placement, de disponibilité et de retraite. Dans ce contexte, une application dédiée a l’avantage de limiter le champ de recherche. Je n’ai pas besoin de parcourir une plateforme d’investissement généraliste pour retrouver les informations liées à mon dispositif. Cette spécialisation peut réduire la charge mentale, surtout pour une personne qui ne souhaite pas comparer des dizaines de produits financiers.
Le point important est de distinguer consultation et conseil. Mon Epargne sert à accéder à son univers d’épargne salariale et de retraite ; elle ne doit pas être considérée comme un remplacement automatique d’un conseiller ou d’une lecture attentive des documents. Si une décision engage une somme importante, je recommande de prendre le temps de comprendre les conséquences plutôt que de valider une action depuis son téléphone simplement parce que le parcours paraît rapide.
Un usage que je trouve particulièrement pertinent consiste à préparer une conversation. Avant de contacter son entreprise, son service des ressources humaines ou un interlocuteur financier, on peut consulter sa situation et noter les éléments incompris. Cela rend la question plus précise : on ne demande pas seulement « où en est mon épargne ? », mais on peut demander pourquoi une ligne apparaît, quelle règle s’applique à une opération ou quel document correspond à une situation donnée.
Navigation, contraste et fatigue visuelle : ce qu’il faut observer
Pour une personne ayant une vision réduite, la facilité d’utilisation dépend beaucoup des réglages du téléphone et de la façon dont l’interface présente les informations. Je recommande de tester l’application avec la taille de texte habituelle, le contraste préféré et le mode d’affichage utilisé au quotidien. Une interface acceptable avec les réglages par défaut peut devenir moins confortable dès que l’on agrandit les caractères ou que l’on utilise un affichage sombre.
Les chiffres financiers demandent une attention particulière. Un montant mal lu, une virgule peu visible ou une ligne confondue avec une autre peut avoir des conséquences plus sérieuses qu’une simple erreur de navigation. Je prends donc le temps de relire les montants et les libellés avant toute action. Pour les personnes qui utilisent une loupe d’écran ou un lecteur vocal, le meilleur test reste pratique : parcourir les écrans principaux, vérifier si les boutons sont annoncés clairement et observer si l’ordre de lecture suit une logique.
Je ne présenterais pas l’application comme adaptée à tous les besoins sans essai individuel. Les besoins d’accessibilité varient énormément entre une personne malvoyante, une personne dyslexique, une personne qui utilise une commande vocale et une personne simplement gênée par les petits caractères. L’application peut être convenable pour une consultation courte et rester insuffisante pour une utilisation entièrement vocale ou pour une lecture prolongée.
Une astuce simple consiste à éviter les consultations dans une situation visuellement difficile. Dans un véhicule en mouvement, dans une pièce très sombre ou sous une forte lumière, les reflets et la fatigue augmentent le risque de mauvaise lecture. Pour une opération sensible, je préfère attendre un endroit calme, poser le téléphone et relire chaque étape. Cette prudence est plus utile que de chercher à tout faire rapidement.
Une application utilisable dans des contextes très différents
L’accès mobile est intéressant pour les salariés qui ne disposent pas d’un poste informatique personnel ou qui ne veulent pas mélanger leurs démarches professionnelles avec un ordinateur partagé. À la maison, l’application peut aussi simplifier le suivi pour une personne qui ne se sent pas à l’aise avec les sites web financiers. Elle offre un point d’entrée plus direct, à condition que l’utilisateur puisse se connecter et comprendre les informations présentées.
Je vois également un intérêt pour les personnes qui alternent entre plusieurs lieux de vie. Une consultation sur téléphone évite de dépendre d’un navigateur précis ou d’un grand écran disponible uniquement au travail. Cela peut aider un salarié en déplacement, une personne qui accompagne un proche ou quelqu’un qui souhaite vérifier un document au moment où une question se présente.
Le contexte sonore compte aussi. Dans un espace public, la consultation d’une application financière peut être discrète, mais une personne qui se repose sur des indications audio risque de ne pas être à l’aise si elle doit écouter des informations sensibles à proximité d’autres gens. Dans ce cas, les écouteurs ou un retour dans un environnement privé peuvent améliorer la confidentialité. Je déconseille de traiter une opération importante dans un lieu où l’on est pressé ou observé.
Pour une personne ayant des difficultés motrices, la taille du téléphone, la précision des gestes et la durée nécessaire pour atteindre un bouton peuvent faire la différence. Je conseille d’utiliser l’appareil avec lequel les gestes sont les plus sûrs, plutôt que le modèle le plus récent. Un écran trop petit peut rendre les sélections délicates, tandis qu’un appareil plus grand peut être plus facile à tenir mais plus difficile à manipuler d’une seule main.
Les utilisateurs qui ont des tremblements ou une mobilité limitée peuvent aussi préférer préparer leur consultation avant de se connecter. Savoir ce que l’on cherche réduit le nombre d’écrans parcourus et limite les manipulations inutiles. Par exemple, si l’objectif est de retrouver un relevé, il vaut mieux se concentrer sur cette tâche plutôt que d’explorer toute l’application. Cette méthode rend l’usage plus prévisible et diminue le risque de toucher une option par erreur.
Mon Epargne face aux solutions habituelles
Par rapport à un relevé papier, l’application offre une consultation plus immédiate et évite de chercher un document dans un dossier. Par rapport au portail web, elle est plus adaptée à une vérification rapide, mais l’écran réduit peut gêner les comparaisons et la lecture de longs contenus. Par rapport à une application bancaire classique, elle est plus spécialisée : elle ne cherche pas à regrouper tous les comptes du quotidien, mais à donner accès à l’épargne salariale et à la retraite gérées dans l’environnement Amundi.
Cette spécialisation est à la fois sa force et sa limite. Si votre besoin principal est de suivre un compte courant, un budget familial ou plusieurs établissements financiers, une application bancaire ou un agrégateur sera probablement plus pratique. Si votre question concerne uniquement votre épargne salariale, multiplier les outils peut au contraire compliquer le suivi. Dans ce cas, disposer d’une application consacrée à ce sujet peut rendre le parcours plus lisible.
Je ne choisirais pas cet outil pour construire une stratégie complète à partir de placements extérieurs ou pour comparer l’ensemble du marché. Ce n’est pas son rôle apparent. Je le vois plutôt comme un tableau de bord lié à un dispositif existant. Cette distinction est importante pour éviter une déception : l’utilisateur qui attend une plateforme d’investissement universelle ne retrouvera pas forcément la liberté ni la largeur de choix d’un service spécialisé dans le courtage.
Les limites à prendre en compte avant de l’adopter
La première limite est liée à la dépendance au contrat et au compte de l’utilisateur. Une application financière n’a de valeur que si les informations auxquelles on doit accéder sont bien rattachées au bon espace. Lorsqu’une personne change d’employeur, possède plusieurs dispositifs ou ne retrouve pas ses identifiants, l’expérience peut devenir moins fluide. Il est donc préférable de régler les questions d’accès avant d’avoir besoin de l’application en urgence.
La deuxième limite concerne la lecture des informations. Une interface claire ne rend pas automatiquement les règles simples. Les termes liés à l’épargne salariale, à la retraite ou à la disponibilité des sommes peuvent demander une explication extérieure. Je recommande de conserver les documents de référence et de ne pas interpréter un écran isolé comme une réponse complète à une question juridique ou fiscale.
La troisième limite touche aux situations de handicap ou de fatigue importante. Sans promettre une compatibilité universelle avec les technologies d’assistance, je dirais que chaque utilisateur doit vérifier les parcours réellement nécessaires : connexion, consultation d’un montant, ouverture d’un document et validation éventuelle d’une action. Si l’un de ces passages est difficile avec le clavier virtuel, le lecteur vocal, l’agrandissement ou les commandes du téléphone, le portail web ou l’aide d’un proche peut devenir une meilleure solution ponctuelle.
Il faut aussi penser à la confidentialité. Consulter une épargne personnelle sur un téléphone utilisé par plusieurs membres de la famille n’est pas idéal, surtout si les notifications ou les aperçus d’écran sont visibles. Je conseille de vérifier les réglages de verrouillage du téléphone et d’éviter de laisser une session ouverte. Ce n’est pas une critique propre à Amundi, mais c’est une précaution indispensable dès qu’une application donne accès à des informations financières.
À qui je recommande cette application
Je la recommande d’abord aux salariés qui disposent d’une épargne salariale ou d’un dispositif de retraite associé à Amundi et qui veulent un accès mobile pour les vérifications courantes. Elle convient bien à quelqu’un qui consulte rarement ses placements mais souhaite retrouver sa situation sans rechercher un ancien courriel ou un document papier. Elle peut aussi être utile à une personne qui préfère une démarche guidée et spécialisée à une application financière remplie de fonctions générales.
Elle me paraît moins adaptée à l’utilisateur qui veut centraliser plusieurs banques, suivre ses dépenses quotidiennes ou comparer activement des solutions d’investissement très variées. Dans ce cas, une application bancaire complète, un outil de budget ou un service de courtage répondra mieux au besoin. Je la déconseille également comme unique support à une personne qui ne peut pas lire confortablement un écran de smartphone et qui n’a pas vérifié la compatibilité avec ses outils d’assistance.
Pour une utilisation réaliste, imaginez un salarié qui reçoit une question sur son épargne avant un rendez-vous avec son employeur. Il ouvre l’application chez lui, consulte son espace, retrouve les informations utiles et note les points à éclaircir. Il ne cherche pas à prendre une décision dans la précipitation. Cette méthode exploite bien la force de l’outil : rendre l’information accessible au bon moment, tout en laissant la décision importante à un moment plus calme.
Après cette prise en main, mon avis est favorable mais mesuré. Le principal intérêt de Mon Epargne est de rapprocher le suivi de l’épargne salariale de la vie quotidienne, avec un accès gratuit et une interface spécialisée. Son utilité est moins évidente pour les analyses longues, les besoins financiers très larges ou les utilisateurs qui ont besoin d’une accessibilité avancée non vérifiée sur leur appareil.
Je garderais donc l’application si mon épargne est gérée dans cet environnement et si la lecture sur téléphone me convient. Je la compléterais par les documents officiels, le portail web lorsque l’écran mobile devient trop limité et un interlocuteur compétent pour les décisions complexes. Avec cette approche, Mon Epargne devient un outil de consultation pratique plutôt qu’une promesse excessive : suffisamment simple pour suivre son dossier, mais à utiliser avec attention dès qu’une opération ou une interprétation importante entre en jeu.
FAQ sur Mon Epargne
01Qu’est-ce que l’application Mon Epargne et à quoi sert-elle ?
Mon Epargne est une application destinée à faciliter le suivi de votre épargne depuis un smartphone. Elle peut permettre de consulter certains produits, de visualiser l’évolution de vos avoirs et d’accéder à des informations utiles liées à votre situation financière. Les fonctionnalités exactes peuvent varier selon l’établissement proposant l’application et les contrats détenus par l’utilisateur.
02L’application Mon Epargne est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Mon Epargne peut être gratuit depuis les plateformes officielles, mais cela ne signifie pas nécessairement que tous les services associés sont sans frais. Les éventuels coûts dépendent des produits d’épargne, des opérations réalisées et des conditions de votre établissement financier. Il est recommandé de consulter la tarification officielle avant toute souscription ou transaction.
03Comment se connecter à Mon Epargne pour la première fois ?
La première connexion nécessite généralement des identifiants fournis par l’établissement concerné, ainsi qu’une procédure de vérification destinée à protéger l’accès au compte. Selon votre situation, un code temporaire, une validation par SMS ou une authentification biométrique peut être demandé. En cas d’oubli, utilisez uniquement la procédure officielle de récupération intégrée à l’application.
04Mon Epargne permet-elle de réaliser des opérations sur mes comptes ?
Les possibilités dépendent de la version de l’application et des services activés sur votre compte. Certaines personnes peuvent seulement consulter leur épargne et leurs documents, tandis que d’autres disposent d’options supplémentaires, comme effectuer des versements, modifier certains paramètres ou contacter un conseiller. Vérifiez toujours les écrans de confirmation et les conditions avant de valider une opération.
05Mes données personnelles et financières sont-elles protégées dans Mon Epargne ?
Une application d’épargne doit appliquer des mesures de sécurité pour protéger les informations sensibles, notamment le chiffrement des échanges, l’authentification renforcée et la déconnexion automatique. Toutefois, la sécurité dépend aussi de vos habitudes : utilisez l’application officielle, gardez votre téléphone à jour, activez le verrouillage de l’appareil et ne communiquez jamais vos codes par téléphone, e-mail ou message.
Avantages
- Vue claire de l’épargne et des placements depuis une seule application.
- Consultation rapide des opérations et de l’évolution des contrats.
- Accès pratique aux documents et relevés numériques.
- Notifications utiles pour suivre les mouvements et échéances.
- Interface généralement simple à utiliser au quotidien.
Inconvénients
- Certaines fonctions peuvent dépendre du contrat détenu auprès de l’établissement.
- Les performances des placements ne sont pas garanties et peuvent varier.
- L’application nécessite une connexion internet pour la plupart des services.
- Des délais peuvent exister avant l’affichage des opérations récentes.
- L’assistance ou certaines demandes restent accessibles uniquement en agence.

Mon Epargne
Galerie